Pour une PME suisse, la paie hybride consiste à conserver les décisions salariales, les données RH et la validation des résultats en interne, tout en confiant à un prestataire les calculs et les formalités prévus au contrat. Cette répartition permet de bénéficier d’un traitement spécialisé sans perdre la maîtrise des informations essentielles.
Faut-il pour autant externaliser ? Pas systématiquement. Une entreprise disposant des compétences et des ressources nécessaires peut gérer ses salaires elle-même. Le bon choix dépend surtout de la complexité des situations, de la continuité du service et du coût complet de chaque organisation.
Paie interne, externalisée ou hybride : quel modèle choisir ?
Trois organisations sont possibles. Elles ne se distinguent pas uniquement par leur tarif, mais aussi par les compétences mobilisées et le niveau de traitement confié à un tiers.
Garder la paie en interne
L’entreprise collecte les variables, calcule les salaires, prépare les décomptes et gère les formalités avec ses propres collaborateurs et outils. Cette solution préserve une maîtrise directe du processus.
Elle suppose toutefois des compétences suffisantes pour suivre les règles applicables, traiter les situations particulières et corriger les anomalies. Il faut également prévoir une personne capable de reprendre les opérations en cas d’absence du gestionnaire habituel. Le coût ne se limite donc pas à celui du logiciel : formation, maintenance, temps de travail et suppléance entrent dans l’équation.
Externaliser la production ou répartir les tâches
Avec une externalisation étendue, un prestataire prend en charge une grande partie du traitement administratif et technique prévu au mandat. L’entreprise doit néanmoins lui transmettre les informations nécessaires et exercer les contrôles relevant de son organisation.
Le modèle hybride répartit plus explicitement les rôles : la PME conserve les décisions RH et la validation, tandis que le prestataire prépare les calculs, décomptes et déclarations convenus. Parmi les services destinés au marché suisse, Numeriq présente notamment une offre de gestion des salaires dans laquelle l’entreprise cliente reste l’employeur.
Pour choisir : évaluez quatre points : compétences internes en paie suisse, fréquence des situations particulières, continuité en cas d’absence et coût annuel complet. Une paie stable, bien maîtrisée et correctement suppléée peut rester interne. Des changements fréquents de taux d’activité, des absences complexes ou des retenues particulières peuvent justifier une délégation technique. Le modèle hybride convient lorsque la PME maîtrise les décisions RH et les contrôles, mais souhaite confier les calculs spécialisés. L’effectif seul ne suffit pas à départager ces options.
Quelles tâches et décisions conserver dans la PME ?
Une paie fiable commence avant le calcul du salaire. Les événements qui modifient la rémunération sont généralement connus de l’employeur : arrivée d’un collaborateur, changement du taux d’activité, absence, prime ou départ. Leur collecte doit rester organisée en interne, même si un prestataire les intègre ensuite dans son système.
Il est pertinent de conserver quatre responsabilités distinctes :
- Décider : fixer les conditions de rémunération et approuver les changements individuels.
- Informer : recueillir et vérifier les variables transmises au prestataire.
- Contrôler : rapprocher les décomptes préparés des décisions RH et des données communiquées.
- Autoriser : valider les montants avant leur mise en paiement, selon l’organisation bancaire retenue.
Cette distinction évite une confusion importante : produire un bulletin, approuver les montants et exécuter un virement sont trois opérations différentes. Leur attribution exacte doit être précisée dans le mandat.
En Suisse, l’employeur demeure notamment tenu de déduire les cotisations salariales AVS et de les verser avec sa part patronale à la caisse de compensation. La préparation technique par un tiers n’efface pas cette obligation.
Quels calculs et documents confier au prestataire ?
La partie technique de la paie constitue le principal périmètre pouvant être externalisé. Selon le contrat, elle peut comprendre le calcul des rémunérations brutes et nettes, l’application des retenues sociales et fiscales pertinentes, l’établissement des bulletins et la préparation des décomptes destinés aux organismes concernés.
Les prestations annuelles doivent être distinguées des traitements mensuels. Le certificat de salaire, qui atteste les prestations fournies à un collaborateur, fait partie des documents dont l’établissement relève de l’employeur. Sa préparation matérielle peut être confiée à un prestataire si le mandat le prévoit. Le modèle et les informations de référence sont présentés par l’Administration fédérale des contributions.
Pour la transmission électronique, Swissdec décrit la procédure ELM, qui permet d’adresser des déclarations salariales à plusieurs destinataires et de transmettre certaines annonces en cours d’année. Son utilisation suppose notamment un logiciel salarial compatible et certifié ainsi que des données correctement configurées. Elle ne garantit pas, à elle seule, l’exactitude des informations déclarées.
Dans sa présentation commerciale, Numeriq indique prendre en charge l’établissement des bulletins ainsi que le calcul des impôts et des cotisations. Ces prestations doivent être distinguées des services complémentaires, dont l’inclusion se vérifie dans la proposition contractuelle.
Pour rendre le mandat vérifiable, associez chaque traitement à ses entrées et à ses livrables :
- Calcul mensuel : la PME transmet salaires contractuels, taux d’activité et variables validées ; le prestataire remet les bulletins et un récapitulatif des montants à contrôler.
- Déclarations sociales et fiscales : les données salariales et les paramètres nécessaires alimentent les décomptes et transmissions prévus au contrat ; la PME demande les justificatifs correspondants.
- Clôture annuelle : les données de l’exercice servent notamment à préparer les certificats de salaire et les déclarations convenues ; l’employeur vérifie les informations produites.
Dans chaque cas, précisez qui contrôle les résultats, qui effectue les transmissions et quelles prestations donnent lieu à une facturation supplémentaire.
Comment faire fonctionner la paie hybride chaque mois ?
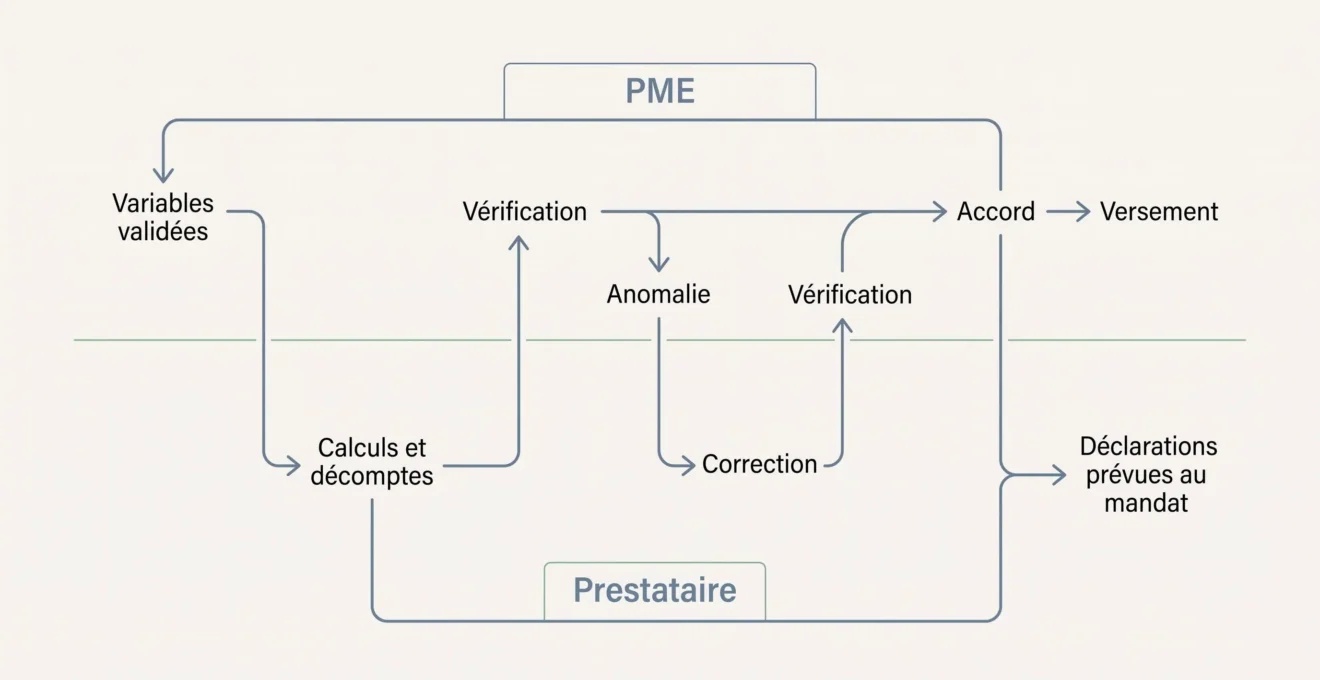
La réussite du modèle repose sur un enchaînement explicite des opérations. Un prestataire ne peut pas corriger une variable qu’il n’a jamais reçue ; inversement, une donnée correctement transmise n’exonère pas la PME d’une vérification des résultats.
| Moment | Responsable principal | Action attendue |
|---|---|---|
| Collecte | PME | Recueillir les changements RH et les éléments variables. |
| Clôture | PME | Contrôler les informations et respecter la date de transmission convenue. |
| Transmission | PME | Fournir les données validées au prestataire. |
| Traitement | Prestataire | Effectuer les calculs et préparer les décomptes prévus. |
| Vérification | PME | Contrôler les montants et signaler les anomalies. |
| Correction | Prestataire, avec la PME | Rectifier les écarts signalés et soumettre les résultats révisés. |
| Accord et paiement | PME pour la validation | Autoriser les montants ; exécuter les virements selon les modalités convenues. |
Les déclarations et l’archivage prévus au mandat complètent ce cycle. Leur responsable, leurs échéances et les justificatifs attendus doivent également être identifiés.
Le contrôle interne porte notamment sur les entrées et sorties, les changements d’activité, les absences, les primes, les retenues et les variations inhabituelles de salaire net. Toute correction doit être vérifiée avant la validation définitive.
Exemple : une absence est signalée après la date de clôture convenue. La PME vérifie son incidence sur la rémunération et informe le prestataire. Les deux parties déterminent si le décompte peut encore être corrigé avant paiement ou si une régularisation ultérieure est nécessaire, selon la situation applicable. La PME contrôle ensuite le décompte révisé ou la régularisation. Le mandat doit prévoir le traitement et les délais de ces événements tardifs.
Un point mérite une attention particulière : le parcours de gestion de paie de Numeriq indique que les salaires sont versés directement par l’entreprise, tandis que sa FAQ évoque une prise en charge du versement. Ces formulations ne permettent pas de déterminer une modalité unique pour tous les mandats. Il faut donc faire préciser contractuellement qui prépare les ordres, qui les autorise et qui exécute les virements.
Quelles responsabilités restent à l’employeur ?
Confier le traitement des salaires ne revient pas à transférer automatiquement ses obligations. Pour les cotisations sociales, le Centre d’information AVS/AI rappelle le rôle de l’employeur dans la déduction et le versement des cotisations. La PME doit donc pouvoir vérifier les décomptes et suivre les opérations prévues.
La confidentialité constitue une seconde responsabilité. Les informations de paie contiennent des données personnelles dont le traitement doit être encadré. Le Préposé fédéral à la protection des données précise que, dans une relation de sous-traitance, la responsabilité de leur protection demeure du ressort du responsable du traitement.
Le contrat et les pratiques doivent donc permettre de vérifier les instructions données au prestataire, les garanties de sécurité, les accès autorisés et les conditions de recours à d’autres sous-traitants. Les éventuelles communications de données à l’étranger appellent également un examen adapté.
Pour faciliter le contrôle quotidien, il est conseillé de prévoir la procédure de signalement d’une anomalie, les personnes habilitées à la traiter et les modalités d’accès aux historiques. Ces mesures opérationnelles complètent les exigences de protection des données sans constituer toutes, individuellement, des obligations légales formulées comme telles.
Comment comparer le coût réel des différentes solutions ?
Comparer uniquement un tarif par bulletin peut conduire à choisir deux prestations qui ne couvrent pas les mêmes tâches. La comparaison doit porter sur un périmètre annuel identique, avec les mêmes effectifs, opérations et situations exceptionnelles.
Pour une gestion interne, prendre en compte l’outil, sa maintenance, le temps consacré aux traitements, la formation et la suppléance. Pour une prestation externe, examiner les frais récurrents, la mise en place, les corrections, les mouvements de personnel et les travaux de clôture éventuellement facturés séparément.
Méthode de comparaison : calculez pour chaque modèle un coût annuel complet : frais récurrents + frais de mise en place imputés à la période étudiée + temps interne valorisé + formation et suppléance + prestations exceptionnelles non incluses. Pour le modèle hybride, ajoutez explicitement le temps consacré en interne aux variables, contrôles et validations. Utilisez les mêmes effectifs, mouvements de personnel, clôtures et hypothèses de correction pour les trois scénarios. Séparez les coûts de transition ponctuels des dépenses récurrentes afin de ne pas fausser la comparaison.
Cette méthode permet de demander des devis homogènes, mais ne démontre pas qu’un modèle est systématiquement moins cher. Le temps interne et les prestations supplémentaires doivent être estimés à partir de la situation réelle de la PME.
Que vérifier avant de signer avec un prestataire ?
La sélection doit aboutir à une répartition précise des engagements. Au-delà des critères généraux permettant de choisir son prestataire de services, une PME devrait vérifier les éléments propres à la paie :
- les calculs, déclarations et documents réellement inclus ;
- les dates de transmission et de restitution des résultats ;
- le traitement des corrections et des demandes urgentes ;
- la disponibilité d’un interlocuteur et les solutions de remplacement ;
- l’accès aux données, les exports et la reprise des historiques en cas de changement de prestataire.
Pour tester la réversibilité, demandez quels historiques, paramètres salariaux, décomptes et justificatifs pourront être restitués, dans quels formats exploitables, sous quel délai et à quel coût. Vérifiez également qui intervient si le gestionnaire habituel est indisponible. Une restitution doit permettre de reprendre les traitements nécessaires, pas seulement de recevoir des documents impossibles à réutiliser. Les conditions d’accès, de conservation et de suppression des données doivent rester cohérentes avec les obligations applicables.
Il importe aussi de distinguer les services commercialisés. Numeriq présente séparément la gestion de paie, la location de services et l’employeur de référence. Dans la gestion de paie, l’entreprise cliente reste employeur ; l’offre d’employeur de référence correspond à une autre organisation juridique. Ces prestations ne doivent donc pas être comparées comme si elles étaient interchangeables.
Quel choix retenir pour votre PME ?
Conservez une paie interne si vos compétences, vos outils et votre organisation permettent de traiter durablement les opérations. Privilégiez une externalisation technique si les cas particuliers et la charge administrative dépassent les ressources disponibles. Entre les deux, la paie hybride permet de conserver les décisions et les validations tout en déléguant les traitements spécialisés.
Avant de choisir, recensez vos opérations, formalisez les contrôles à conserver et comparez des offres à périmètre égal. La qualité du partage des responsabilités prime sur l’étiquette du modèle retenu.